Индустриалната политика, човешкият капитал, гъстите вериги за доставки и стратегическото завладяване на пазарите са в основата на конкурентния възход на Китай
- Борислав Сретков
За Китай завладяването на пазара се третира не като награда за успеха, а като негово предварително условие, пише Борислав Сретков.
Борислав Сретков е бивш бизнесмен, сега арт куратор и автор, живеещ в Берлин.
През последните две години светът стана свидетел на мощен скок в китайския износ. Китай утвърди световно лидерство в производството на електрически превозни средства, батерии, слънчеви панели, индустриални роботи, чипове със зрели възли, високоскоростни влакове, стомана и корабостроене, изпреварвайки много от западните си конкуренти. Конвенционалното обяснение, предлагано на обществеността, е просто: китайската държава силно субсидира тези индустрии и умишлено създава излишен вътрешен капацитет. При все още относително слабо потребление на домакинствата – 39,9% от БВП през 2024 г., и контролирана валута, китайските фирми заливат с излишното производство международните пазари на изкуствено ниски цени.
Данните от ОИСР и МВФ изглежда подкрепят това мнение. През юни базата данни за индустриални субсидии на ОИСР изследва 525 от най-големите фирми в света и заключи, че Китай е на първо място по държавна подкрепа, като субсидиите представляват приблизително 60% от увеличеното му международно пазарно присъствие. Между 2008 и 2024 г. китайските субсидии са средно 1,3% от годишните продажби – от три до осем пъти по-високи от тези, получени от сравними фирми другаде. МВФ по-рано оцени китайските индустриални субсидии на 4% от БВП, два пъти повече от европейското ниво, и изчисли, че само автомобилният сектор е получил подкрепа, еквивалентна на 4,6% от оборота, спрямо 0,4% в Западна Европа. Корабостроенето, химическата промишленост и зелената енергия са също толкова големи получатели.
И все пак тези цифри, макар и реални, са недостатъчни. Всички големи икономики субсидират стратегически индустрии. Съединените щати, отбелязва ОИСР, предоставят най-голямата абсолютна подкрепа за полупроводници. Китайските субсидии приемат както преки, така и косвени форми – преференциални заеми, регулаторни облекчения и данъчни облекчения, но по-голямата част от евтините кредити се насочват към големи държавни предприятия. С над 60 милиона фирми в Китай, огромното мнозинство от които са частни малки и средни предприятия, картината е по-нюансирана. Петгодишният китайският еквивалент на лихвения процент LIBOR е около 3,5%, докато 10- и 30-годишните държавни облигации дават доходност от 1,7–2,2%. Държавните фирми, които плащат приблизително 3%, не получават драстично под пазарните лихви спрямо собствените разходи по заеми на правителството. Освен това официалните данни показват, че субсидиите, особено за фирми за нови технологии, са били значително намалени между 2020 и 2025 г., дори когато провинциалните правителства се борят с дълг от над 11 трилиона долара. Пекин едновременно с това създаде национален пазар за технологични субсидии, именно за да ограничи разточителната местна конкуренция.
Западните анализи също се затрудняват да обяснят защо, на фона на дълбока криза в секторите на недвижимите имоти и строителството, излишъкът по текущата сметка на Китай остава силно положителен. Комбинацията от застояли строителни инвестиции и рекордни търговски излишъци генерира големи обеми свободни парични средства. От 1,2 трилиона долара стоков излишък, регистриран миналата година, услугите показаха дефицит от 238 милиарда долара, а китайските туристи похарчиха 199 милиарда долара в чужбина. Остатъкът се рециклира по начини, които остават недостатъчно проучени: чрез емитиране на акции от листвани китайски технологични и индустриални фирми, особено на борсата в Хонконг, където китайските компании представляват над 90 процента от първичните публични предлагания миналата година. Пазарните капитализации са по-малки от цифрите за субсидиите. CATL, водещият световен производител на батерии, се оценява на 271 милиарда долара, а BYD – на 130 милиарда долара. Субсидията от 840 милиона долара, която CATL получи през 2023 г., или 1,5–1,8 милиарда долара, получени от BYD през 2024–2025 г., са скромни в сравнение със собствения капитал, който тези фирми могат да наберат, и обезпечените заеми, които могат да управляват.
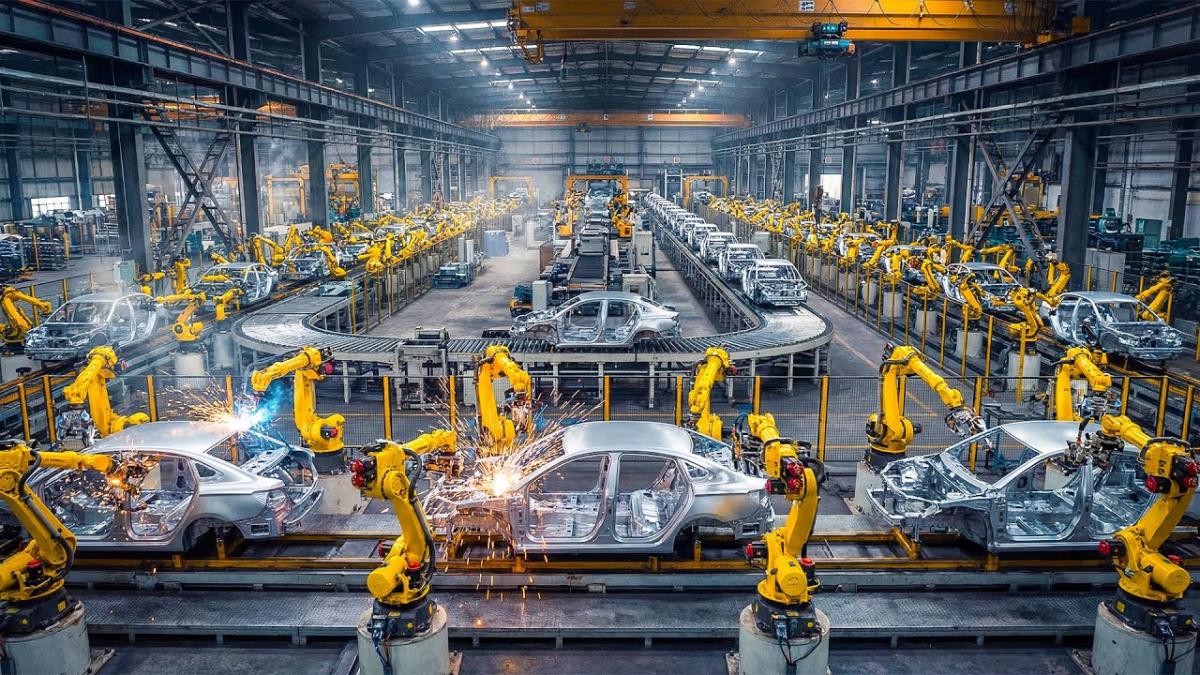
Китай прилага последователна, дългосрочна индустриална политика, която целенасочено концентрира капитала, таланта и институционалните усилия в избрани сектори. Получената конкурентоспособност се основава на много повече от безвъзмездни средства. Тя се основава на дълбока производствена база, която представлява приблизително 29–32% от БВП – в сравнение с 18% в Европейския съюз и 16% в Индия заедно с гъсти вътрешни вериги за доставки, безмилостна вътрешна конкуренция, бързо разрастващи се икономики и непрекъснато учене чрез практика.
Китайските стратези са усвоили основните уроци от “Конкурентна стратегия“ на Майкъл Портър. “Колелото на конкурентната стратегия“ на Портър поставя ясни цели в центъра – растеж, пазарен дял, ефективност, и ги обгражда с координирани решения относно продукта, производството, труда, финансите, научноизследователската и развойна дейност, покупките, дистрибуцията и маркетинга. Китай е изпълнил всяка спица на това колело с необичайна последователност. В човешкия капитал, решаващият фактор, числата са поразителни. От един милион студенти през 1999 г., в Китай сега завършват 12,5 милиона годишно, включително 3,6 милиона в STEM области и 1,3 милиона инженери, допълнени от 450 000 китайци, учащи в чужбина. Само Huawei наема 115 000 души в научноизследователската и развойна дейност, а подобни таланти има и в Alibaba, Tencent, Baidu, CATL и основните държавни структури. Разходите за научноизследователска и развойна дейност нарастват с над 10 процента годишно от 2020 г. насам, достигайки 3,9 трилиона юана миналата година е са втори след Съединените щати по абсолютни стойности и първи по научен персонал.
От гледна точка на продуктите, китайските фирми систематично набират водещи европейски дизайнерски таланти – бивши ръководители на Audi, BMW, Volkswagen и Alfa Romeo сега ръководят дизайна в BYD, Nio, Changan и Geely, като едновременно с това усвояват чуждестранни технологии както чрез легитимни, така и чрез по-малко прозрачни канали. Те практикуват и трите общи стратегии на Портър: лидерство в разходите чрез огромен мащаб и безмилостен контрол на разходите по цялата верига на стойността, диференциация чрез непрекъснати иновации и все по-често уникални продукти като високоскоростни влакове и хуманоидни роботи, както и фокус – почти обсесивна концентрация върху избрани технологични и пазарни цели, докато се постигне господство.
Вътрешната конкуренция е ожесточена. Между 2018 и 2023 г. броят на производителите на електрически превозни средства се е сринал от 487 на приблизително 40, въпреки че продажбите са се умножили повече от десетократно. Моделите смартфони са намалели от 4745 през 2011 г. до 764 през 2018 г. Оцелелите излизат закалени в битки и след това атакуват световните пазари. Индустриалните клъстери компресират времето и разходите. В Чунцин екосистема от мотоциклети от 50 монтажници и 400 доставчици в радиус от 40 километра позволява валидиране на прототипи за дни, а не за седмици, а нов участник, основан през 2024 г., вече печели международни състезания. Около Шанхай, гигафабриката на “Тесла” е разположена в китайска мрежа за доставки, която доставя 95% от компонентите в радиус от четири часа и е наела над 20 000 китайски работници. Самата “Тесла” е получила заеми с лихва от 1,18% – под официалната лихва, но остава зависима от китайски батерии и компоненти за голям дял от световното си производство. BYD вече изпревари “Тесла” по световен обем и произвежда автомобили на приблизително половината от цената на много западни конкуренти.
Завладяването на пазара се третира не като награда за успеха, а като негово предварително условие. Стратегията на Китай е организирана в концентрични кръгове: вътрешните провинции; 14-те съседни държави; по-широка източноазиатска зона, която включва Япония, Южна Корея, Австралия и Филипините; и накрая останалата част от света. След 2018 г., когато Съединените щати наложиха търговски ограничения, Китай ускори изместването на японски, германски, британски и американски продукти както у дома, така и на трети пазари. Между 2019 и 2024 г. китайският износ рязко нарасна в Русия, Виетнам, Мексико, Тайланд, Индонезия, Саудитска Арабия, Филипините, Бразилия, Казахстан и Турция. През 2025 г. китайските преки инвестиции в Европа и Обединеното кралство достигнаха 16,8 милиарда евро – с 67% повече от предходната година, като проектите “на зелено“ и придобиванията се увеличиха. Класическите тактики за навлизане на Портър – вътрешно развитие на нови мощности, проникване на ниски цени, превъзходни или нишови продукти и придобиване на затруднени западни фирми (Geely-Volvo, последователни германски производители на плетачни машини), се прилагат систематично.
Същата логика движи разширяването на капацитета. Китайските плановици инвестират далеч преди вътрешното търсене, защото третират глобалното търсене като ефективно неограничено. Излишният капацитет не е случаен страничен продукт на вътрешните стимули, а е инструмент за завладяване на пазарен дял, определяне на стандарти и заключване на чуждестранни икономики в китайските вериги за доставки. Следващите вълни ще бъдат задвижвани от изкуствен интелект и роботика. Тези технологии допълнително ще намалят разходите, ще ускорят обучението чрез производство и ще затегнат китайския контрол върху най-критичните сегменти на световното производство.
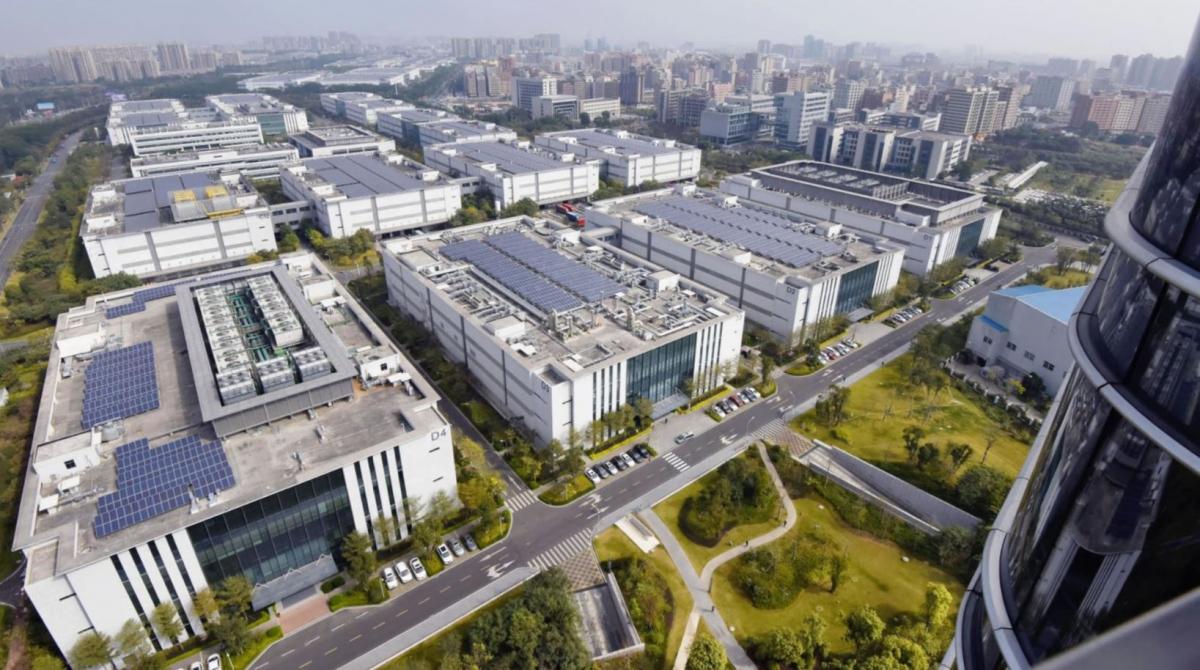
Основната предпоставка е заложена в самото име Huawei: “Hua“ означава Китай; “Wei“ – способен. Китай е конкурентоспособен, защото е изградил институционалния капацитет – стратегическо планиране, човешки капитал, индустриални екосистеми, механизми за финансово рециклиране и политически фокус, за да превърне амбицията в устойчиво предимство. Западните оплаквания от субсидии и свръхкапацитет са насочени към справяне със симптомите. Те не обясняват по-дълбоките източници на китайската сила, нито мащаба на корекцията, пред която ще се изправят другите индустриални икономики.
Борислав Сретков